Της
Πέλλας Λασηθιωτάκη
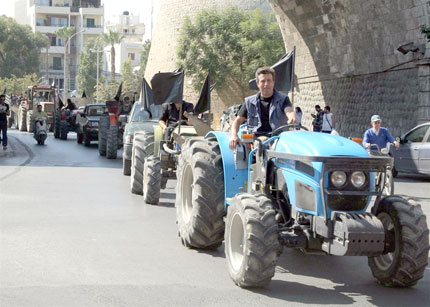
«Φωτιές ανάβει» η φορολόγηση των αγροτών, όχι μόνο στην Κρήτη, αλλά και στην υπόλοιπη Ελλάδα, με τους αγρότες να αποφασίζουν την έναρξη κινητοποιήσεων.
Οι αγροτικές οργανώσεις της Κρήτης θα συντονίσουν τις ενέργειες τους με τους αγρότες ηπειρωτικών περιοχών και ήδη έχουν ξεκινήσει τις σχετικές συζητήσεις. Στόχος τους είναι να αντιδράσουν στα εξοντωτικά, όπως χαρακτηρίζουν, φορολογικά μέτρα, τα οποία διατυπώνονται πλέον και επίσημα στην εγκύκλιο του υπουργείου Οικονομικών που δόθηκε προχθές στη δημοσιότητα.
Χθες οι αγροτικές οργανώσεις της Λάρισας (μπλόκο Νίκαιας) αποφάσισαν να προχωρήσουν από αύριο Τρίτη σε κινητοποιήσεις καταρχήν στα χωριά. Από τη συμμετοχή των αγροτών θα εξαρτηθεί η εξέλιξη των κινητοποιήσεων. Καταρχήν, λένε οι αγρότες της Λάρισας, θα προχωρήσουν σε αποκλεισμό των εφοριών (όπως έχουν αποφασίσει και οι αγροτικές οργανώσεις της Κρήτης) και στο τέλος του Ιανουαρίου θα προγραμματίσουν μπλόκα στην εθνική οδό. Παράλληλα θα οργανώσουν κινητοποίηση στην έκθεση Agrotica της Θεσσαλονίκης την 1η Φεβρουαρίου.
Στο μεταξύ, οι αγροτικές οργανώσεις της Κρήτης προγραμματίζουν να συγκληθεί πανελλήνια σύσκεψη εκπροσώπων αγροτών στην Αθήνα, όπου θα κληθούν να πάρουν μέρος και περιφερειακοί βουλευτές διαφόρων περιοχών, που «θα τεθούν προ των ευθυνών τους» όπως χαρακτηριστικά λέει ο πρόεδρος της Ομοσπονδίας Αγροτικών Συλλόγων νομού Ηρακλείου Γιώργος Τζωρτζάκης.
Παράλληλα, τις αμέσως επόμενες ημέρες θα γίνει συνάντηση μεταξύ των εκπροσώπων των αγροτικών οργανώσεων της Κρήτης, για να καθορίσουν τις επόμενες ενέργειες τους.
Η εγκύκλιος του υπουργείου Οικονομικών, στην ουσία επιβεβαιώνει όσα είπε ο γενικός γραμματέας Εσόδων Χάρης Θεοχάρης σε σύσκεψη με τους εκπροσώπους των αγροτικών οργανώσεων στην Αθήνα. Μεταξύ αυτών, επιβεβαιώνει ότι και οι αγρότες που δεν υπάγονται στο κώδικα βιβλίων και στοιχείων θα φορολογούνται με συντελεστή 13% επί των καθαρών εσόδων τους. «Η αλλαγή στη φορολόγηση ισχύει για όλους, καθώς δεν υπάρχει πια τεκμαρτό αγροτικό εισόδημα. Μόνο που ορισμένοι παραγωγοί θα επιβαρύνονται με επιπλέον γραφειοκρατία και το κόστος του λογιστικού γραφείου. Οι παραγωγοί όμως που δεν θα υπαχθούν δεν θα μπορούν να μεταφέρουν τις ζημίες τους κατά την επόμενη χρονιά και αυτό είναι εις βάρος τους. Στην ουσία μας εξωθούν να υπαχθούμε όλοι στον κώδικα βιβλίων και στοιχείων» επισημαίνει ο κ. Τζωρτζάκης.
Οι βασικές αλλαγές
Οι βασικές αλλαγές στη φορολόγηση των αγροτών, όπως ήδη έχει γράψει η «Π», είναι:
-Το καθαρό αγροτικό εισόδημα θα φορολογείται με συντελεστή 13% από το πρώτο ευρώ.
-Όλοι όσοι εισπράττουν επιδοτήσεις άνω των 5.000 ευρώ ετησίως ή και έχουν αγροτικό εισόδημα άνω των 10.000 ευρώ ετησίως υπάγονται στο καθεστώς του Κώδικα Βιβλίων και Στοιχείων. Θα κάνουν έναρξη επαγγέλματος στην εφορία, θα εκδίδουν τιμολόγια και αποδείξεις λιανικής πώλησης όταν πουλούν τα προϊόντα τους από το χωράφι. Επίσης, θα έχουν όλες τις υποχρεώσεις των εμπόρων και των επιχειρηματιών στην εφορία όπως περιοδικές δηλώσεις ΦΠΑ κλπ.
-Η προθεσμία για την έναρξης επαγγέλματος λήγει στις 15 και τις 20 Φεβρουαρίου ανάλογα με το είδος των βιβλίων που θα τηρούν οι υπόχρεοι. Η δήλωση αποθεμάτων λήγει στις 31 Μαρτίου.
-Οι δημόσιοι υπάλληλοι και οι συνταξιούχοι που διαθέτουν τις προδιαγραφές για την υπαγωγή τους στον κώδικα, επίσης θα κάνουν έναρξη επαγγέλματος. Με νομοθετική ρύθμιση θα διασφαλίζεται η μη απώλεια της δημοσιοϋπαλληλικής ιδιότητας τους και της σύνταξης τους αντίστοιχα.
-Οι υπόχρεοι θα είναι ασφαλισμένοι στον ΟΓΑ, δεν είναι υποχρεωτική η ασφάλιση τους στον ΟΑΕΕ (πρώην ΤΕΒΕ). Το ίδιο ισχύει και για τα υπόλοιπα ταμεία. Επίσης δεν θα κληθούν να καταθέσουν έγγραφα από το Εμποροβιομηχανικό Επιμελητήριο.
-Τα εισοδήματα φορολογούνται αυτοτελώς. Οι φορολογούμενοι δεν θα αλλάζουν κλίμακα, αφού τα εισοδήματα από διάφορες δραστηριότητες (π.χ. μισθοί, συντάξεις, ενοίκια κλπ) δεν θα προστίθενται στο αγροτικό εισόδημα
-Όποιος επιθυμεί μπορεί να υπαχθεί στον κώδικα βιβλίων και στοιχείων έστω και αν δεν συμπληρώνει τις προδιαγραφές (επιδοτήσεις άνω των 5.000 ή και αγροτικά εισοδήματα άνω των 10.000 ευρώ ετησίως). Στην περίπτωση αυτή η υπαγωγή του είναι υποχρεωτική για πέντε χρόνια.
-Όταν τα εισοδήματα ή και οι επιδοτήσεις μειώνονται κάτω από τα συγκεκριμένα όρια, οι παραγωγοί μπορούν να «βγαίνουν» από τον κώδικα και να «ξαναμπαίνουν» όταν αυξάνονται, στις περιπτώσεις που η υπαγωγή τους γίνεται υποχρεωτικά και όχι προαιρετικά.
-Έδρα της επιχείρησης ορίζεται η κατοικία του φορολογουμένου και δεν είναι απαραίτητο να διενεργηθεί αυτοψία για την έγκριση της υπαγωγής του στον κώδικα βιβλίων και στοιχείων. Δεν θα οριστούν ως υποκαταστήματα τα θερμοκήπια.
-Το μέτρο ισχύει και για τους αλλοδαπούς που ζουν νόμιμα στην Ελλάδα.
-Η εξισωτική δε μετράει στον υπολογισμό του ορίου των 5.000 ευρώ ετησίως από επιδοτήσεις
Παραδείγματα
Παράδειγμα 1ο :
Αγρότης, ο οποίος ταυτόχρονα με την αγροτική του εκμετάλλευση εκμεταλλεύεται και καφενείο, ο οποίος, κατά τη χρήση 2013, πραγματοποίησε ακαθάριστα έσοδα, από την εκμετάλλευση του καφενείου 4.500 ευρώ και από την αγροτική του εκμετάλλευση 10.500 ευρώ, από την 1.1.2014 θα τηρήσει βιβλία μόνο για την αγροτική του εκμετάλλευση και όχι για την εκμετάλλευση του καφενείου.
Παράδειγμα 2ο :
Έστω ότι αγρότης πουλά τα προϊόντα του στις λαϊκές αγορές και εκτός αυτών, κατά τη χρήση 2013, πραγματοποίησε ακαθάριστα έσοδα από τις πωλήσεις του στη λαϊκή αγορά 8.000 ευρώ και 4.000 ευρώ από τις χονδρικές του πωλήσεις εκτός λαϊκής αγοράς και έλαβε δικαιώματα ενιαίας ενίσχυσης 2.000 ευρώ. Από την 1.1.2014 θα τηρήσει βιβλία μόνο για τη δραστηριότητά της διάθεσης των προϊόντων του στις λαϊκές αγορές και όχι για αυτή της διάθεσης των προϊόντων του εκτός λαϊκής αγοράς.
Παράδειγμα 3ο:
Όταν ένας αγρότης εντάσσεται υποχρεωτικά στο κανονικό καθεστώς ΦΠΑ από 1.1.2014, για την ένταξή του θα πρέπει να υποβάλει σχετική δήλωση στη φορολογική διοίκηση μέχρι 15.2.2014 ή 20.3.2014, ανάλογα με την κατηγορία βιβλίων που θα τηρεί. Επίσης πρέπει να συντάξει απογραφή των αποθεμάτων των αγροτικών προϊόντων, των πρώτων υλών που χρησιμοποιούνται στην αγροτική παραγωγή και των αγαθών επένδυσης που έχει στις 31.12.2013.
Ας υποθέσουμε ότι στην απογραφή εμφανίζονται αγροτικά προϊόντα 5.000 ευρώ για τα οποία ισχύει κατʼ αποκοπή συντελεστής φόρου 6%. Επιπλέον υπάρχουν πρώτες ύλες (σπόροι, λιπάσματα, φυτοφάρμακα κλπ.) αξίας 10.000 ευρώ με ΦΠΑ 1.300 ευρώ (συντελεστής 13%) και ένα γεωργικό μηχάνημα που αγοράστηκε το 2011 αξίας 50.000 ευρώ με ΦΠΑ 11.500 ευρώ (συντελεστής 23%), για τα οποία ο αγρότης διαθέτει τα σχετικά τιμολόγια. Ο αγρότης πρέπει να υποβάλει μέχρι 31.03.2014 δήλωση αποθεμάτων μετάταξης που θα περιλαμβάνει τα ανωτέρω στοιχεία.
Στη συνέχεια με την περιοδική δήλωση ΦΠΑ του 1ου τριμήνου 2014 αν τηρεί απλογραφικά βιβλία ή του μήνα Μαρτίου 2014 αν τηρεί διπλογραφικά βιβλία θα γίνουν οι παρακάτω ενέργειες:
Ο κατʼ αποκοπή φόρος των αποθεμάτων 300 ευρώ (5.000Χ6%) και ο φόρος των αποθεμάτων πρώτων υλών 1.300 ευρώ θα εκπέσουν από το φόρο εκροών.
Τέλος για το γεωργικό μηχάνημα, επειδή δεν έχει παρέλθει η πενταετής περίοδος διακανονισμού, ο αγρότης έχει δικαίωμα να εκπέσει από το φόρο εκροών στο φόρο που αντιστοιχεί στα υπόλοιπα έτη της πενταετίας (2 έτη), ήτοι 4.600 ευρώ (11.500 Χ 2/5).
Επομένως ο αγρότης του παραδείγματος έχει δικαίωμα να εκπέσει συνολικά ΦΠΑ ευρώ 6.200 (300+1.300+4.600), ο οποίος αναγράφεται στα «Λοιπά προστιθέμενα ποσά» της οικείας περιοδικής δήλωσης.

