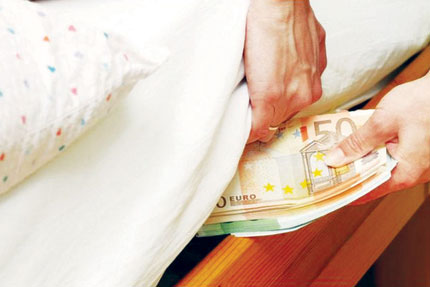
Την άρση των αντικινήτρων προκειμένου να αρχίσουν σταδιακά να επιστρέφουν στις τράπεζες τα χρήματα που βρίσκονται στα σπίτια και στις θυρίδες και τα οποία υπολογίζονται ότι ξεπερνούν τα 30 δισ. ευρώ ζητούν οι τράπεζες, για να αποκατασταθεί μέρος της ρευστότητας στο τραπεζικό σύστημα, που συνεχίζει να μειώνεται.
Βασικό αντικίνητρο είναι το γεγονός ότι, σε περίπτωση που κάποιος θέλει να επαναφέρει στην τράπεζα τα χρήματα που έχει στο σπίτι του ή σε θυρίδα, δεν θα μπορεί να σηκώσει πάνω από 60 ευρώ την ημέρα. Λόγω των περιορισμών στην κίνηση κεφαλαίων, τα χρήματα θα είναι παγιδευμένα στην τράπεζα, και έτσι κανείς δεν αποφασίζει σήμερα, ακόμη και αν τα χρήματα αυτά είναι νόμιμα, να τα καταθέσει στον λογαριασμό του. Τον Νοέμβριο οι καταθέσεις μειώθηκαν περαιτέρω κατά 390 εκατ. και διαμορφώθηκαν στα 120,9 δισ. ευρώ.
Οι τράπεζες ζητούν να υπάρξουν αλλαγές στους περιορισμούς που διέπουν τα capital control. Συγκεκριμένα προτείνουν:
1Να χαρακτηρίζεται ως νέο χρήμα και αυτό που βγαίνει από τα... σεντούκια και τοποθετείται στις τράπεζες και να δίνεται στον κάτοχό τους η δυνατότητα να κάνει ανάληψη τουλάχιστον του 10%, όπως ισχύει για τα χρήματα που εισάγονται από το εξωτερικό, ή ακόμη μεγαλύτερου ποσοστού, 20% ή 30% του ποσού. Να σημειωθεί ότι σήμερα μπορεί κάποιος να κάνει ανάληψη σε μετρητά έως 10% του ποσού που φέρνει από το εξωτερικό, είτε από μεταφορά χρημάτων είτε από ρευστοποίηση επενδύσεων. Τα ποσά αυτά χαρακτηρίζονται νέο χρήμα και μπορούν να επαναεπενδυθούν χωρίς όριο.
2 Να αυξηθεί το όριο ανάληψης μετρητών στα 500 ευρώ την εβδομάδα, αλλά και να δοθεί η δυνατότητα να μπορεί κάποιος να σηκώσει το σύνολο του ποσού που δικαιούται εφάπαξ μία φορά τον μήνα. Αντί δηλαδή κάποιος να σηκώνει 60 ευρώ την ημέρα ή 420 ευρώ την εβδομάδα, να μπορεί να σηκώσει 1.680 ευρώ τον μήνα ή, αν αυξηθεί το όριο, 2.000 ευρώ τον μήνα συνολικά.
3 Να επιτραπεί να «σπάει» κάποιος την προθεσμιακή του κατάθεση, ακόμη και αν δεν πρόκειται με τα χρήματα αυτά να πληρώσει φορολογικές υποχρεώσεις.
4 Να μπορεί να ανοίξει τραπεζικό λογαριασμό, κάτι που σήμερα απαγορεύεται.
5 Να παρέχεται η δυνατότητα στις επιχειρήσεις να μεταφέρουν λογαριασμούς όπως μισθοδοσίας από μια τράπεζα σε μια άλλη. Αυτό απαγορεύεται σήμερα.
6 Να αυξηθεί το ποσό των εμβασμάτων προς το εξωτερικό, για το οποίο δεν απαιτείται η σύμφωνη γνώμη της επιτροπής εγκρίσεων. Σήμερα, οι εγκρίσεις έως 10.000 ευρώ δίνονται από το κατάστημα, και βασικό αίτημα είναι η αύξηση του ορίου αυτού, προκειμένου να επιταχυνθεί η διαδικασία των εγκρίσεων και να διευκολυνθεί η επιχειρηματική δραστηριότητα ενόψει και των νέων παραγγελιών από την αρχή του επόμενου χρόνου. Με τους περιορισμούς που εφαρμόζονται σήμερα και κυρίως με το να μην αναγνωρίζεται ως νέο χρήμα αυτό που βρίσκεται εκτός πιστωτικών ιδρυμάτων, αλλά εντός Ελλάδας, εξανεμίζεται η προοπτική αύξησης των καταθέσεων στο τραπεζικό σύστημα, που συνεχίζει να χάνει ρευστότητα, κυρίως λόγω της απόσυρσης χρημάτων από νοικοκυριά για την πληρωμή φορολογικών υποχρεώσεων.
Καθησυχάζει το υπουργείο Οικονομίας για τον «νέο» ν. Κατσέλη
Το υπουργείο Οικονομίας, Ανάπτυξης και Τουρισμού διαβεβαιώνει ότι οι νέες διατάξεις του Νόμου 4346/2015 που ισχύουν από 1ης Ιανουαρίου 2016 προστατεύουν αποτελεσματικά, και ως προς την πρώτη κατοικία, τους πολίτες που βρίσκονται σε οικονομική αδυναμία -για τη διευκόλυνση των οποίων άλλωστε, τέθηκε σε ισχύ ο συγκεκριμένος νόμος.Όπως αναφέρεται στη συγκεκριμένη ανακοίνωση, ισχύουν τα εξής:
Α. Εφόσον η αντικειμενική αξία της κύριας κατοικίας δεν υπερβαίνει τις 180.000 ευρώ (ποσό που προσαυξάνεται ανάλογα με την οικογενειακή κατάσταση του οφειλέτη), το μηνιαίο οικογενειακό εισόδημα του οφειλέτη δεν υπερβαίνει τις εύλογες δαπάνες διαβίωσης προσαυξημένες κατά 70% (οικογενειακό εισόδημα -δύο ενήλικες- από 23.500 έως 46.500 ευρώ -δύο ενήλικες με τέσσερα παιδιά), τότε η πρώτη κατοικία προστατεύεται, καθώς ο νόμος προτρέπει την αναδιάρθρωση των δανείων με βάση τις δυνατότητες αποπληρωμής και προσφέρει πλήρη δικαστική κάλυψη.
Β. Εφόσον συντρέχουν κάποιες πρόσθετες προϋποθέσεις (αντικειμενική αξία κύριας κατοικίας έως 120.000 ευρώ, προσαυξημένη ανάλογα με την οικογενειακή κατάσταση του οφειλέτη, μηνιαίο εισόδημα που δεν υπερβαίνει τις εύλογες δαπάνες διαβίωσης), το Δημόσιο καλύπτει έως και το 95% των μηνιαίων καταβολών, δυνατότητα που δεν προβλεπόταν κατά το προγενέστερο καθεστώς.