Του Δημήτρη Ν. Πατσάκη
Οι χιλιάδες καταθετών σε εκτός Ελλάδος τραπεζικά ιδρύματα προφανώς δεν ανήκουν στην πλειοψηφία τους σε συστηματικούς φοροφυγάδες και λοιπούς «αγνώστους» μεν στις οικείες Δ.Ο.Υ. του τόπου κατοικίας ή άσκησης του επαγγέλματός τους, «διασήμους» δε ανά την επικράτεια και αλλαχού από το καταναλωτικό τους πρότυπο ή την προσαύξηση της ακίνητης και κινητής περιουσίας τους.
Οι «αποκαλύψεις» των διαφόρων καταλόγων καταθετών που με διάφορους τρόπους είναι ή μπορεί να καταστούν διαθέσιμες στις φορολογικές αρχές, υποδηλώνουν ουσιαστικά την πλήρη ανικανότητα των αδρά αμειβομένων στελεχών της διοίκησης να ξεχωρίσουν την
ήρα από το στάρι, με την εξαίρεση όσων «διετάχθησαν» να θέσουν τις σχετικές υποθέσεις στα «αρχεία».
Όπως και να έχει παντως, το ύψος των χρηματικών διαθεσίμων χιλιάδων επωνύμων και μη, απέχει μακράν της εικόνας την οποία οι ίδιοι «καταδέχονται» ή «θυμούνται» να υποβάλουν κατά νόμο.
Και σαν να μην έφθανε ο εξευτελισμός, ακούγονται συχνά-πυκνά επιχειρηματολογίες της μορφής «ελεύθερη μεταφορά κεφαλαίων», «στοχοποίηση», «παράνομες λίστες» και άλλα γραφικά.
Είναι αποδεκτό πως ναι μεν η ένταξή μας στην Ο.Ν.Ε. εισήγαγε περισσότερες οικονομικές ελευθερίες στους πολίτες-κατοίκους των κ-μ, από πουθενά όμως δεν συνάγεται πως οι αρμόδιοι είχαν κατά νου αδήλωτα, έκνομα ή και τελείως «βρώμικα» χρήματα.
Ο συντάκτης του παρόντος, παρότι κάτοχος σχετικού τίτλου σπουδών, δεν είναι φοροτεχνικός, πολλώ δε μάλλον νομικός. Αγανακτεί όμως έναντι του γεγονότος πως ο ίδιος, μεταξύ εκατομμυρίων, συνεισφέρει τμήμα του οικογενειακού του εισοδήματος, επιπλέον των εμμέσων φόρων και τελών που εκών-άκων είναι υποχρεωμένος να πληρώνει και να ανέχεται τους κάθε λογής «φιρφιρίκους» και «ελληναράδες» να ασκούν κριτική. Ιδιαίτερα μάλιστα όταν γνωρίζει πολύ καλά πως αρκετοί από τους τελευταίους δηλώνουν υποπολλαπλάσια του δικού του εισοδήματος.
‘Έχοντας υπόψη τα φορολογικά δεδομένα,
τολμώ να προτείνω τα ακόλουθα:
Όσοι για διάφορους λόγους έχουν καταθέσει ή μεταφέρει χρήματα εκτός εγχωρίων τραπεζών, να κληθούν να υποβάλουν σε σχετικό ηλεκτρονικό έντυπο («φόρμα»), αίτηση αυτοπεραίωσης ως εξής:
Σε βάθος 10ετίας, το άθροισμα των καταθέσεων απαλλάσσεται περαιτέρω ελέγχου ή φορολόγησης, εάν και εφόσον δεν είναι υψηλότερο από ένα ποσοστό του δηλωθέντος ή/και φορολογητέου εισοδήματός τους. Στο «εισόδημα» συμπεριλαμβάνονται και ποσά προερχόμενα από πηγές που εξαιρούνται υποχρέωσης δήλωσης (ρευστοποίηση ακίνητης/κινητής περιουσίας, χρηματικές δωρεές, ασφαλιστικές αποζημιώσεις, «εφάπαξ» κ.τ.λ) από την στιγμή που υπάρχουν σχετικά δικαιολογητικά (συμβολαιογραφικές πράξεις, βεβαιώσεις κ.ά).
Τα υπερβάλλοντα ποσά υπάγονται σε φορολόγηση κατά τα ισχύοντα στο εκάστοτε έτος, πλέον προσαυξήσεων, όπως ο νόμος ορίζει.
Σε περίπτωση κατά την οποία διαπιστωθεί άρνηση συμμόρφωσης το λόγο πρέπει να έχει η φορολογική ή/και ποινική Δικαιοσύνη, αναλόγως της βαρύτητάς της, συνοδευόμενη από συντηρητικές κατασχέσεις/δεσμεύσεις κ.λ.π.
Για να γίνω περισσότερο κατανοητός,
παραθέτω σχετικό πίνακα:
Κλιμάκια εισοδήματος Όριο
Έως 10.000 10%
10-20.000 25%
20-40.000 35%
40-60.000 45%
60-80.000 60%
80-100.000 75%
100.000+ 100%
Και παράδειγμα:
Συνολικό εισόδημα* max % Εισ/τος
10.000 1.000 ? 10,00%
15.000 2.250 ? 15,00%
25.000 5.250 ? 21,00%
35.000 8.750 ? 25,00%
50.000 15.000 ? 30,00%
75.000 28.500 ? 38,00%
110.000 56.500 ? 51,36%
*Καθαρό, μετά από φόρους
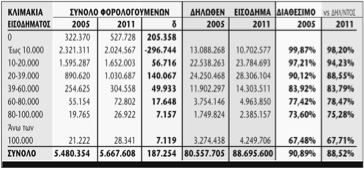
Για να πάρετε μια πλήρη εικόνα για το πόσο «large» είναι η πρόταση, αρκεί ίσως η αναλογία «Διαθέσιμο εισόδημα» για τα εισοδήματα 2005 και 2011 αντίστοιχα:
Το ενδιαφέρον βρίσκεται στο σημείο όπου φορολογούμενοι(sic!!) με εισοδήματα πλησίον ή και πολύ κατώτερα του επιπέδου επίσημης «απορίας» (ίσως και κάτοχοι βιβλιαρίων «Πρόνοιας», δικαιούχοι «κοινωνικων» τιμολογίων παροχών, «ανάπηροι» με 2/3λιτρα Ι.Χ κ.τ.λ) θα δικαιολογήσουν τυχόν χρηματικά ποσά.
Οψόμεθα, λοιπόν……
(Πηγές: Υπ.Οικ,Γ.Γ.Π.Σ, ετήσια στοιχεία Φορολογικών Στατιστικών)

